La justicia gallega obliga a Abanca a devolver casi 20.000 euros a clientes víctimas de 'phishing'
La Audiencia Provincial de Pontevedra y el Tribunal de Instancia de Santiago han dictado en septiembre dos sentencias que obligan a Abanca a devolver la totalidad de los fondos defraudados a clientes víctimas de 'phishing', 19.872 euros entre ambos casos. Los tribunales entienden que actuar bajo el engaño de los estafadores no constituye negligencia grave y recuerdan que la seguridad de los canales digitales es responsabilidad del banco.
Dos sentencias, un mismo criterio: el banco responde
La jurisprudencia sobre seguridad en la banca electrónica suma dos nuevos antecedentes en Galicia. La Audiencia Provincial de Pontevedra y el Tribunal de Instancia de Santiago han dictado sentencias que obligan a Abanca a devolver la totalidad de los fondos defraudados a sus clientes con técnicas de suplantación de identidad ('phishing'). En ambos casos, defendidos por el despacho Pérez-Lema Avogados e Consultores, las resoluciones aplican el Real Decreto-ley 19/2018, de servicios de pago, y la doctrina del Tribunal Supremo (Sentencia 571/2025).
La normativa establece que el proveedor de servicios de pago debe responder de las operaciones no autorizadas, salvo que acredite un comportamiento fraudulento o una negligencia grave del usuario. Esta es la clave de ambas resoluciones: los jueces consideran que las víctimas actuaron engañadas, sin indicios de culpa grave, y que la complejidad del fraude exige que sean las entidades quienes desplieguen sistemas de detección más eficaces.
Primer caso: SMS y llamada suplantando al banco
La Audiencia Provincial de Pontevedra, en una sentencia fechada el 28 de septiembre, confirmó la resolución de primera instancia que condenaba a Abanca a pagar 4.987,50 euros, más intereses y costas, a un cliente víctima de una estafa mediante SMS y llamada telefónica que simulaban proceder de los canales oficiales de la entidad.
El tribunal rechazó el recurso de la entidad y entendió que el consumidor actuó bajo el engaño de estar protegiendo su cuenta. La sentencia subraya que no hubo indicios de culpa grave por parte del cliente: la suplantación fue lo bastante sofisticada como para que una persona razonable cayera en la trampa, y es precisamente ese nivel de sofisticación el que las entidades deben ser capaces de detectar y neutralizar.
Segundo caso: tres transferencias no autorizadas
El Tribunal de Instancia de Santiago dictó sentencia el 30 de septiembre condenando a la misma entidad a devolver 14.884,50 euros (4.901,50 euros a un particular y 9.983 euros a una entidad) por tres transferencias no autorizadas. En este caso, la resolución incide en un punto especialmente relevante: la mera utilización de las claves o la instalación de herramientas de acceso remoto bajo engaño no constituye negligencia grave.
Para el tribunal, esto evidencia la complejidad de los mecanismos defraudatorios que los bancos deben detectar y prevenir con sistemas de alerta automáticos. La sentencia de Santiago viene a reforzar la idea de que la carga de la prueba de la negligencia grave recae sobre la entidad, y no sobre el cliente, que es la parte débil de la relación contractual.
La diligencia exigible al banco: la de un "ordenado y experto comerciante"
Según el despacho de abogados que ha llevado los casos, la justicia reitera que la diligencia exigible a las entidades bancarias no es la de un ciudadano medio, sino la de un "ordenado y experto comerciante". Esta es una distinción fundamental: no se pide al banco que haga lo razonable, sino que aplique el nivel de cuidado y previsión propio de un profesional experto en su sector.
Los tribunales recuerdan que la seguridad de los canales digitales opera a cargo y riesgo del proveedor, por lo que los bancos deben contar con mecanismos eficientes de detección de operaciones anómalas y bloqueo preventivo. Estas sentencias refuerzan la línea que protege al consumidor y a las pymes, que son las víctimas habituales de este tipo de estafas, y marcan un precedente que podría extenderse a otros procedimientos similares contra entidades financieras que operan en Galicia.
Sigue leyendo
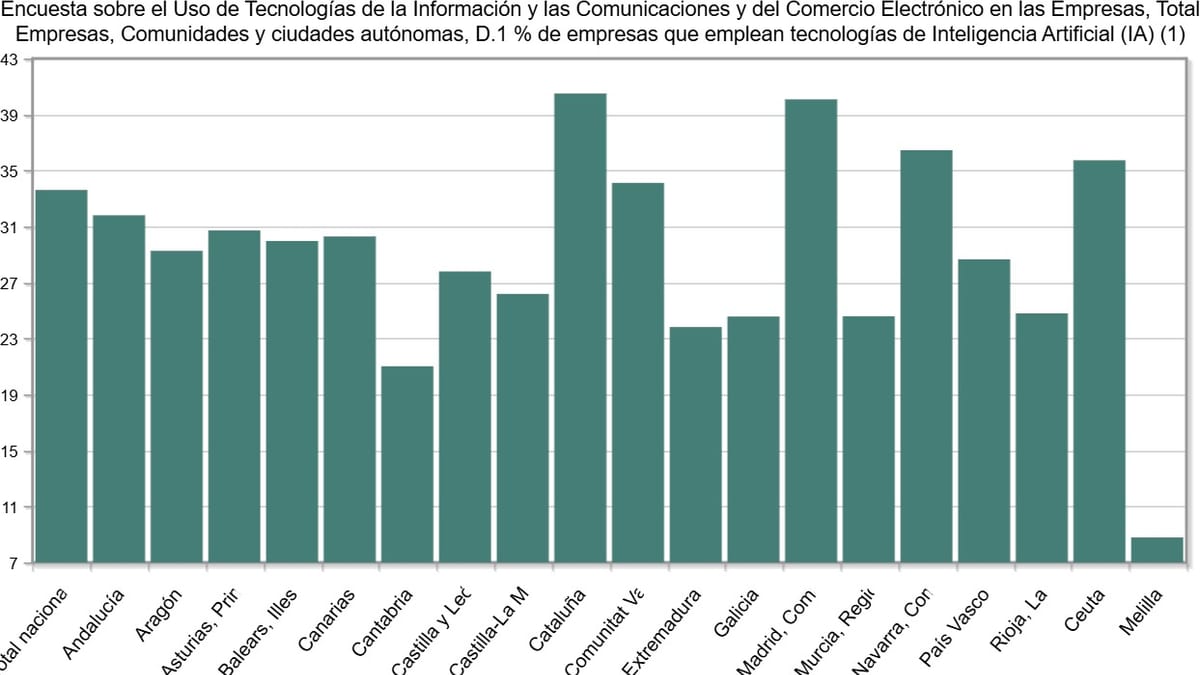
- empresasLa IA irrumpe en un 24,6 % de las empresas gallegas con diez o más empleados, nueve puntos más en un año
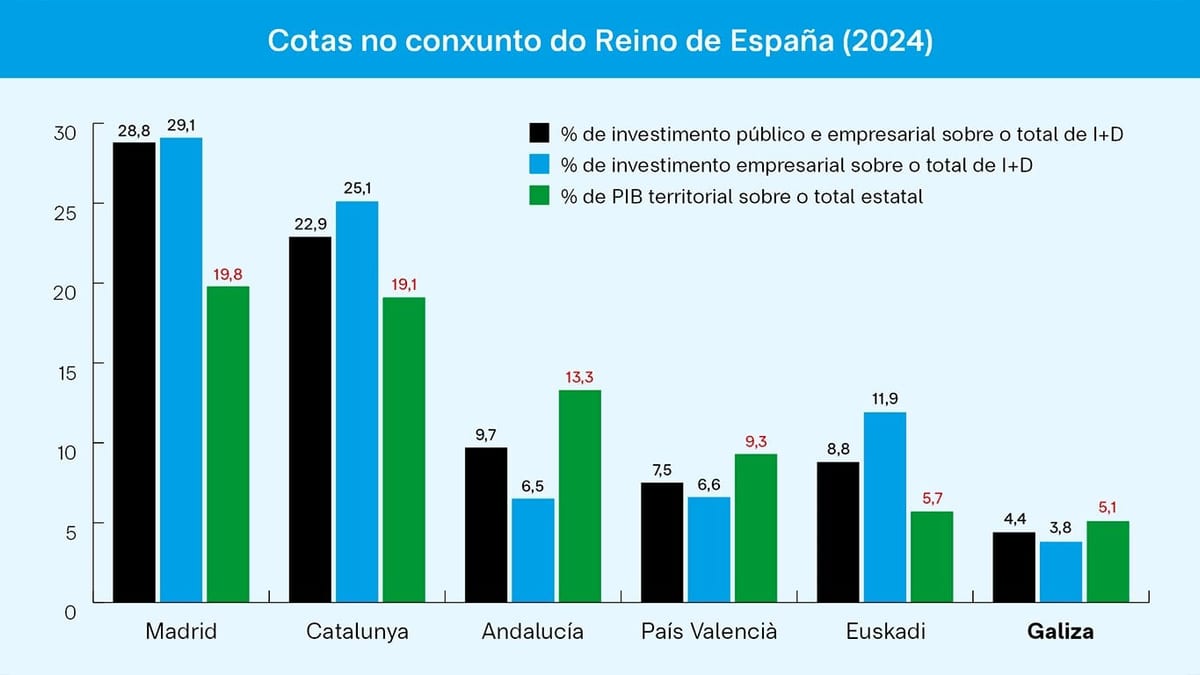
- empresasGalicia mantiene un esfuerzo en I+D por debajo de lo que le correspondería por su PIB, según un análisis con datos del INE
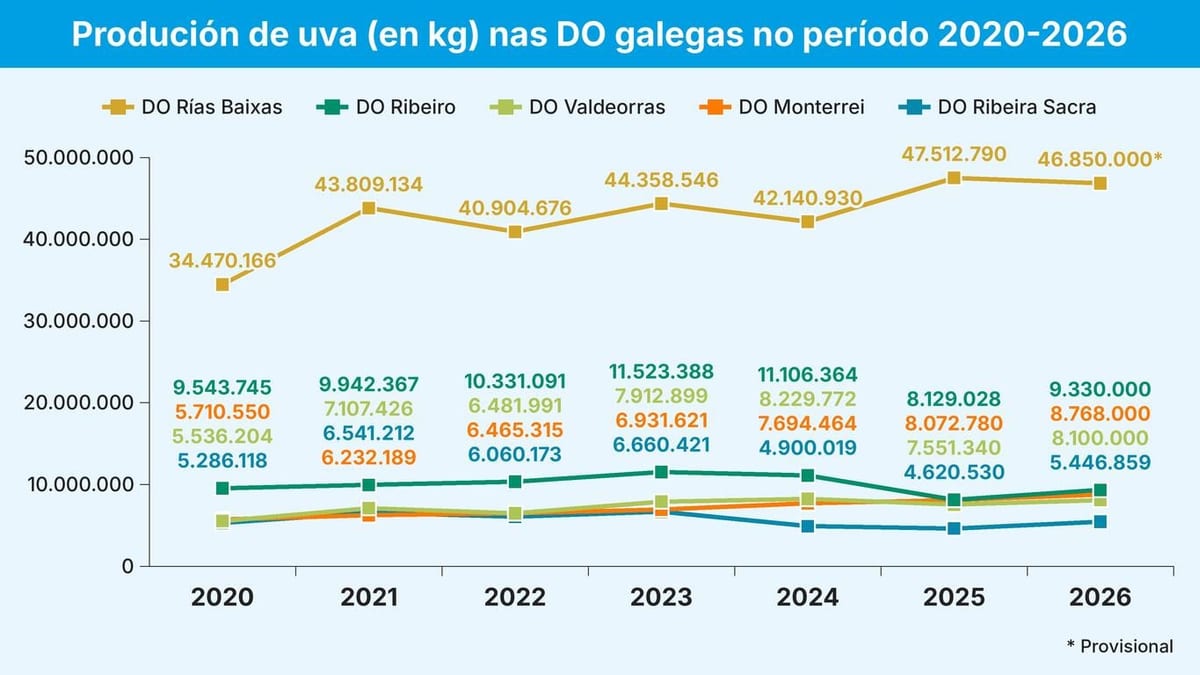
- empresasRécord de vendimia en Galicia con 78,5 millones de kilos de uva, pero los viticultores denuncian precios a la baja
- empresasLa bolsa sueca inicia el procedimiento para expulsar a Eurobattery Minerals, la minera de A Gudiña