La Xunta amplía la bonificación del 99% en Sucesiones a trabajadores y familiares de tercer grado para asegurar el relevo en la empresa familiar
La Xunta prepara una ampliación de la bonificación del 99% en el Impuesto de Sucesiones y Donaciones para la transmisión de empresas familiares. La medida, avanzada este viernes por el conselleiro de Facenda, Miguel Corgos, dentro de las líneas maestras de los Orzamentos de 2027, alcanzará a los descendientes de hasta tercer grado de afinidad y a los trabajadores de la compañía, con especial atención a empleados de larga duración que asuman el relevo ante la falta de sucesor o comprador.
Una medida para sostener el tejido empresarial gallego
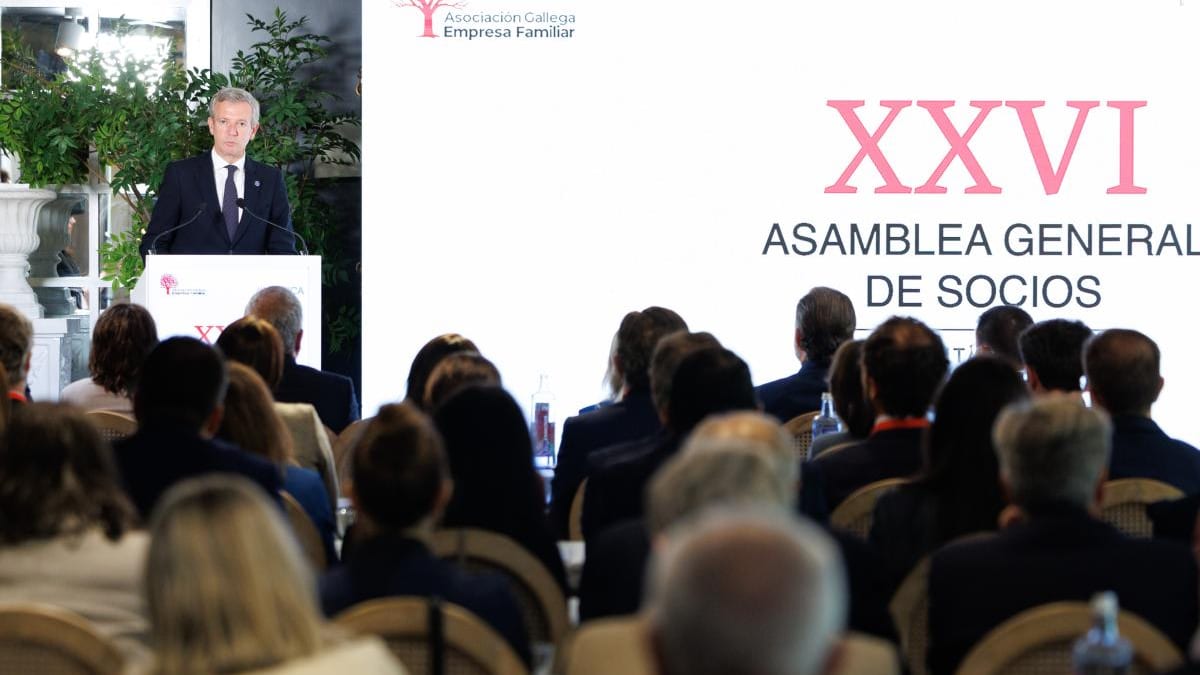
La decisión de la Xunta busca reforzar uno de los pilares del tejido productivo gallego. Según recordó el presidente Alfonso Rueda en la XXVI Asamblea General de la Asociación Galega de Empresa Familiar, celebrada el pasado mayo, nueve de cada diez empresas gallegas tienen base familiar, generan el 86% del PIB autonómico y sostienen 600.000 puestos de trabajo.
Con la ampliación de la bonificación, el Gobierno gallego pretende aliviar el coste fiscal de la transmisión de estas compañías y facilitar que continúen como principal medio de vida de las familias. La medida se suma a la exención del Impuesto de Patrimonio, en una estrategia fiscal común para incentivar tanto la continuidad como la transmisión de los negocios.
La ampliación no está exenta de controversia. La medida ha recibido críticas por ofrecer mejoras fiscales que en ocasiones benefician a grandes patrimonios. Además, la interpretación de la bonificación ha sido motivo habitual de litigio con la Axencia Tributaria de Galicia, especialmente a la hora de determinar qué activos están vinculados a la actividad empresarial y cuáles no. Pese a ello, la Xunta profundiza en esta línea de actuación.
360 millones para el tejido productivo y un 7,2% más
Corgos, que presentó las líneas maestras de las cuentas autonómicas de 2027, avanzó también una inyección de 360 millones de euros para el tejido productivo. Este montante, que supone un incremento del 7,2% respecto al ejercicio anterior, está destinado a estimular la competitividad y la innovación como ejes estratégicos de la política económica gallega.
El conselleiro destacó que en siete años se ha duplicado la inversión en I+D+I. Para el próximo curso, las partidas reservadas permitirán avanzar en la Factoría de Inteligencia Artificial y en la puesta en marcha del nuevo supercomputador Finisterrae IV.
En diciembre de 2025, el Centro de Supercomputación de Galicia (Cesga) logró adjudicarse una de las seis fábricas europeas de inteligencia artificial, centrada en el ámbito de la salud y con una inversión de 82 millones de euros. El Finisterrae IV, por su parte, es el nuevo supercomputador de 25 millones que la Xunta adjudicó a Fsae Technologies, la división global de Fujitsu dedicada a centros de datos y computación de altas prestaciones.
La productividad gallega, por encima de la media estatal
En el análisis de situación que acompaña la presentación de los Orzamentos, el Gobierno gallego subraya un crecimiento de la productividad en la economía de la comunidad de 2,8 puntos porcentuales, lo que la sitúa como la autonomía con mejor evolución de España. Este dato contrasta con la media estatal, que entre 2019 y 2024 registró una evolución negativa del 0,3%.
El Ejecutivo autonómico interpreta estos datos como un aval a su política económica, centrada en la competitividad y en la continuidad del tejido empresarial. La ampliación de la bonificación fiscal y el refuerzo de la inversión en innovación son dos de las patas de esa estrategia, que quiere garantizar que las empresas familiares no desaparezcan por falta de relevo.
Con esta medida, la Xunta da un paso más en la senda iniciada en la etapa de Alberto Núñez Feijóo, que ya impulsó rebajas fiscales en Sucesiones y Patrimonio. La ampliación a trabajadores y familiares de tercer grado supone un cambio cualitativo, al abrir la puerta a que empleados sin vínculo familiar directo puedan asumir la continuidad de la empresa sin verse lastrados por la carga impositiva.
Sigue leyendo
- institucionalLa Xunta destina 326 millones a vivienda en 2027, el doble que este año, para duplicar el parque público en 2028
- institucionalGalicia lidera en Bruxelas un obradoiro europeo sobre dixitalización con IA, cuántica e biotecnoloxía como eixos
- institucionalLa UVigo destina 2,7 millones a escuelas y facultades en 2027 para paliar la subida del carburante
- institucionalEl TSXG obliga a Navantia a contratar a un aspirante al que puntuó mal su conocimiento del gallego